#2028년 메모리 공급과잉 우려에 자신감
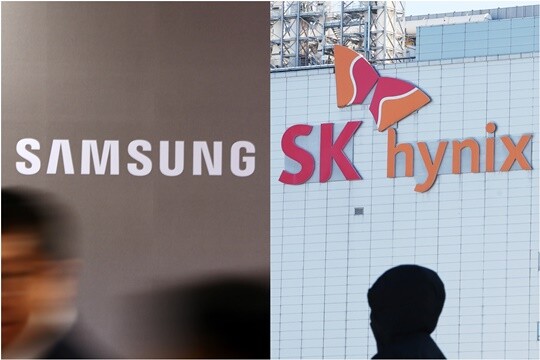
시장의 관심은 무엇보다 컨퍼런스콜에서 회사가 내놓을 2028년 이후 메모리 업황 전망에 쏠렸다. 시장 일각에서는 2028년 이후 메모리 공급과잉이 발생할 수 있다는 우려가 제기돼왔다. SK하이닉스가 짓고 있는 용인 1기 팹(Y1)이 내년, 삼성전자와 신규 팹인 5공장(P5)이 2028년 본격 가동에 들어가기 때문이다. 여기에 중국 업체들이 공격적으로 증설에 나섰다. 시장에선 중국 창신메모리테크놀로지(CXMT)의 D램 생산능력이 지난해 말 29만 장에서 2028년 말 58만 장으로 2배가량 늘어날 수 있다는 전망을 내놓기도 했다.
양사는 이러한 우려에 선을 그었다. SK하이닉스와 삼성전자가 메모리 공급 부족이 지속될 것이라 밝힌 시점은 각각 2030년, 2028년이다. 김우현 SK하이닉스 최고재무책임자(CFO)는 “글로벌 AI 데이터센터 인프라 시장 규모는 2030년까지 연평균 40% 확대될 것으로 예상된다”고 밝혔다.
김재준 삼성전자 메모리사업부 부사장은 “2027년에도 AI 인프라 구축 경쟁 가속화와 개인 AI 에이전트 확산으로 전례 없는 메모리 수요 강세가 이어질 것으로 전망된다”고 말했다. 삼성전자는 신규 공장 건설부터 생산까지 시간이 소요돼 2028년에도 공급이 제한적인 데다 HBM4E와 HBM5 등 차세대 제품은 생산량 확대에도 제약이 있어 타이트한 수급 상황이 이어질 것이란 전망을 내놨다.
두 기업은 장기공급계약(LTA) 체결 현황도 공개했다. SK하이닉스는 빅테크 등 14개 고객사와 LTA를 맺었다고 밝혔다. 내년과 2028년 전체 생산능력의 50% 이상이다. 2029년까지 HBM과 D램 물량은 사실상 솔드아웃(완판) 됐다고도 덧붙였다. 삼성전자 역시 대형 고객사 10곳과 LTA를 체결했고 추가로 고객사 10곳과 협상 중이라고 밝혔다. 2030년까지 생산능력 대비 LTA 비중을 60~70% 수준으로 높인다는 목표다. 삼성전자는 내년 HBM 공급 물량이 완판됐다고도 전했다.
증권가에선 이번 컨퍼런스콜로 공급 우려는 상당 부분 해소됐다는 평가를 내놨다. 염승환 LS증권 이사는 “공장을 새로 짓는 데 3년 넘게 걸리기 때문에 내년 투자가 2028년 공급 과잉으로 바로 이어지기는 어렵다는 설명은 설득력이 있다. ‘2029년 물량까지 완판’이라는 것도 수요가 장기간 이어질 것이라는 의미이기에 이번 사이클은 오래 갈 가능성이 높아 보인다”고 말했다.
이채원 라이프자산운용 이사회 의장은 “2027~2028년 실적이 잘 나와도 메모리 스팟(현물) 가격이 떨어지면 계약 취소가 있을 수도 있다”며 “지금은 2년 뒤 반도체 기업을 둘러싼 가시성이 너무 떨어진다. 반도체 기업들의 주가는 (이익 대비) 낮은 동시에 AI 흐름이 끝난 게 아니다 보니 중립적으로 전략을 짜고 있는 상황”이라고 밝혔다.
이 때문에 당분간 반도체 기업들의 실적과 주가가 따로 움직이는 그림이 펼쳐질 수 있다는 전망이 나온다. 염승환 이사는 “이익은 역대 최대인 반면 주가는 금리, AI 기업 자금 사정, 주주환원 같은 외부 변수에 크게 출렁일 가능성이 크다”라고 내다봤다. 정다운 연구원도 “주가가 당장 큰 폭으로 오르기에 한계는 있다고 보고 있다”고 말했다.
#클라우드 사업 고성장에도…AI 투자 지속성 잡음 이어질 듯
미국 하이퍼스케일러(대규모 데이터센터 운영업체) 실적발표에서는 클라우드 사업 성장세가 입증됐다. 현지시각으로 10월 28일과 29일 잇달아 실적을 발표한 구글 모회사 알파벳, 마이크로소프트(MS), 아마존 모두 클라우드 사업 매출 상승세를 보였다. 올해 3분기 구글 클라우드 사업 매출은 307억 900만 달러로 지난해 3분기 대비 103% 늘었다. 올해 3분기 MS 클라우드 사업인 애저 사업부 매출은 331억 6500만 달러로 지난해 3분기보다 48% 증가했다. 아마존 클라우드 서비스인 아마존 웹 서비스(AWS) 3분기 매출은 지난해 3분기 대비 39% 늘어난 459억 8000만 달러를 기록했다.
당장 하이퍼스케일러 기업들이 설비투자를 줄일 가능성은 낮지만 투자 지속성을 두고는 우려의 목소리가 여전하다. 구글은 올해 설비투자 전망치를 1950억~2050억 달러로 유지하면서 내년에는 지출이 크게 늘어날 것이라고 밝혔다. 하지만 올해 3분기 영업현금흐름에서 설비투자액을 뺀 구글의 잉여현금흐름(FCF)은 마이너스(-) 90억 7000만 달러로 상장 이후 처음 2분기 연속 적자를 기록했다. 아마존도 올해 3분기 주당순이익(EPS)이 1.89달러로 지난해 3분기(1.95달러)보다 감소했다.
오는 11월 나스닥 시장에 상장할 것으로 예상되는 앤트로픽의 기업공개(IPO·상장)를 위한 증권신고서(Form S-1)에 따르면 올해 상반기 매출이 162억 8600만 달러로 지난해 상반기보다 14배 증가했다. 반면 같은 기간 컴퓨팅·인프라 비용이 89억 4500만 달러로 3.8배 늘어나는 데 그쳤다. 앤트로픽은 2분기 9억 7400만 달러의 영업이익을 기록했다. 분기 기준 첫 흑자다. 일단 시장에선 ‘AI 기업이 돈을 벌 수 있을지’에 대한 궁금증이 일부 해소됐다는 평가를 내놨다.
염승환 이사는 “앤트로픽 실적이 앞으로 매 분기 공개될 텐데 기대 이상의 성장이 나오면 AI 수익성 잡음은 해소되겠지만 그렇지 않으면 AI 수익성 의심은 지속될 가능성이 높다”라고 말했다. 이채원 의장은 “소비자들이 AI를 높은 비용을 지불하면서까지 쓸 것인지, AI 토큰당 판매 단가가 떨어지고 있지 않은지를 지켜볼 필요가 있을 듯하다”고 밝혔다. 정다운 수석연구원은 “AI 기업들이 제대로 된 수익 모델을 가져오지 않는 한 투자 지속성에 대한 의구심은 이어질 것”이라고 내다봤다.
김명선 기자 seon@ilyo.co.kr